¿Mi auto se repara
o se declara pérdida total?
Su aseguradora toma la decisión de pérdida total, no el taller, y compara el costo de reparar el auto con el valor del auto antes del accidente. El trabajo del taller es documentar los daños con honestidad para que esa comparación use el número real.
Cómo se toma la decisión
Una pérdida total es una decisión financiera. La aseguradora calcula cuánto costaría reparar el auto y lo compara con el valor del auto justo antes del accidente. Cuando el costo de reparación se acerca demasiado a ese valor, la aseguradora paga el valor del auto y no lo repara. La aseguradora fija la regla que sigue y hace la declaración. Un taller de carrocería no puede declarar un auto pérdida total ni decidir que no deba declararse.
Qué sube el costo de reparación
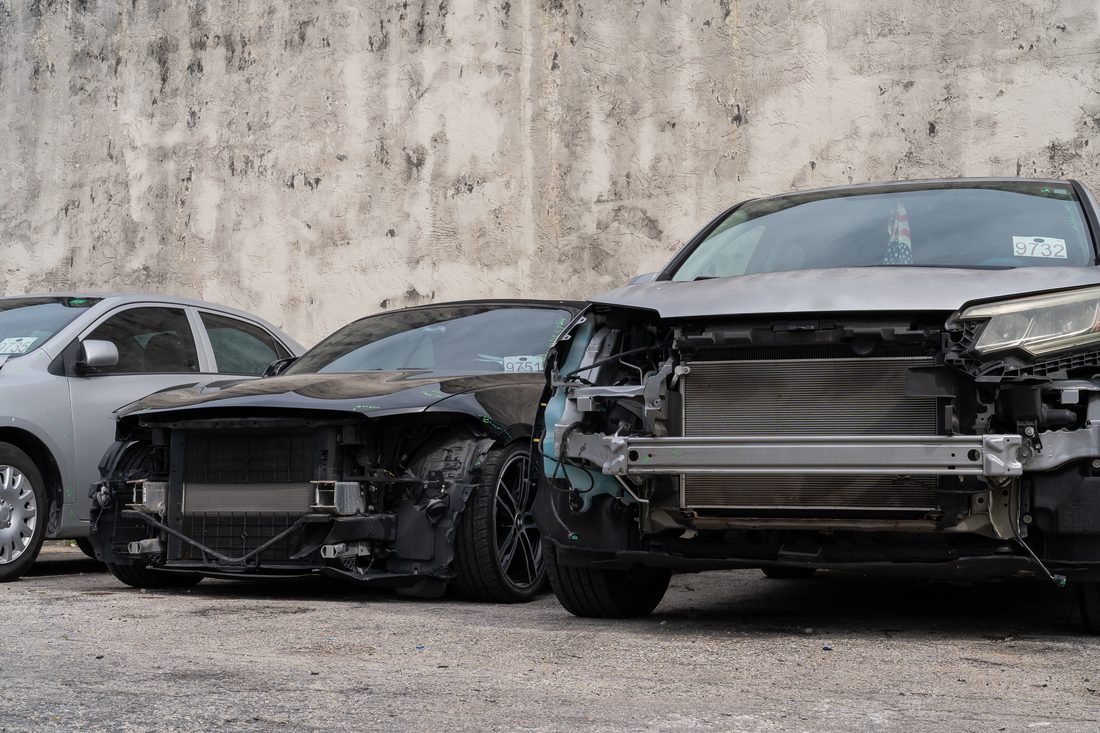
El costo depende de más que la abolladura que se ve. El daño estructural lo sube, porque la estructura hay que medirla y regresarla a la especificación. Las bolsas de aire desplegadas y las piezas a su alrededor lo suben. Los sistemas de asistencia al conductor que requieren calibración después de la reparación se suman. Y el daño oculto que aparece en el desarmado eleva el total después de que se escribió el primer estimado.
Ese último punto es la razón por la que importa un estimado temprano y completo. Si el número que compara la aseguradora es una primera aproximación baja, la decisión puede cambiar cuando se encuentra el daño real.
Qué puede y debe hacer un taller
Documentamos cada punto de daño, le decimos con claridad qué implica la reparación y enviamos ese estimado a su aseguradora. Si el daño estructural es tan grave que reparar el auto deja de tener sentido económico, usted merece saberlo pronto y no después de semanas en el taller. Como la elección del taller es suya, también puede traernos un auto para un estimado gratis antes de aceptar una decisión de pérdida total, y ese estimado le da algo concreto que llevar a su aseguradora.
Qué pasa después de un accidente
En el taller.
Lecturas y servicios relacionados
Más sobre este tema desde el taller:
Reparación o pérdida total,
respondido.
¿Quién decide si mi auto es pérdida total?
Su aseguradora decide. Compara el costo de reparación con el valor del vehículo antes del accidente. El taller de carrocería entrega el estimado pero no hace la declaración.
¿Un auto con daño estructural siempre es pérdida total?
No. El daño estructural se puede regresar a la especificación de fábrica cuando las mediciones lo respaldan. Si vale la pena hacerlo depende de la magnitud del daño y del valor del auto, que es la comparación que le toca hacer a la aseguradora.
¿Pago por un estimado si mi auto es pérdida total?
No. Todo estimado en Precision es gratis y sin compromiso, incluido el de un auto que termina declarado pérdida total.
¿No está seguro de que su auto valga la pena repararlo?
Estimados gratis. Sin presiones. Nos encargamos de todo, incluido su reclamo al seguro.